

تغییر سیاستهای ارزی، بازنگری در نظام تعرفهای، محدودیتهای وارداتی و ضرورت افزایش عمق ساخت داخل، صنعت خودروی ایران را در مقطعی تعیینکننده قرار داده است؛ مقطعی که میتواند معادلات فعالیت مونتاژکاران را تغییر دهد و آینده یکی از مهمترین بخشهای بازار خودرو کشور را تحت تأثیر قرار دهد.
به گزارش پایگاه خبری جوان خودرو؛
بازار خودروی ایران در سالهای اخیر شاهد تحولات قابلتوجهی بوده است. در شرایطی که محدودیتهای واردات، نوسانات نرخ ارز و مشکلات ساختاری تولید، امکان پاسخگویی کامل خودروسازان داخلی به تقاضای بازار را محدود کرده بود، خودروهای مونتاژی توانستند سهم قابلتوجهی از بازار را به خود اختصاص دهند. ورود برندهای مختلف خارجی، بهویژه خودروسازان چینی، تنوع محصولات عرضهشده را افزایش داد و بخشی از تقاضای مصرفکنندگان را به سمت خودروهای مونتاژی هدایت کرد.
با این حال، شرایطی که زمینه رشد این بخش از بازار را فراهم کرده بود، اکنون در حال تغییر است. سیاستگذار صنعتی بیش از گذشته با موضوعاتی مانند مدیریت منابع ارزی، میزان واقعی داخلیسازی، بهرهوری تولید و نحوه تخصیص منابع به شرکتهای مونتاژکار مواجه است. از سوی دیگر، انتظارات مصرفکنندگان نیز تغییر کرده و موضوعاتی مانند قیمت تمامشده، کیفیت، دسترسی به قطعات یدکی و خدمات پس از فروش اهمیت بیشتری یافتهاند.
در چنین فضایی، پرسش اصلی این است که آیا خودروهای مونتاژی همچنان میتوانند جایگاه فعلی خود را در بازار ایران حفظ کنند یا صنعت خودرو به سمت الگوی متفاوتی از تولید، مونتاژ و واردات حرکت خواهد کرد؟
گسترش فعالیت شرکتهای مونتاژکار در ایران را باید در بستر شرایط خاص صنعت خودرو کشور بررسی کرد. محدودیتهای تجاری، دشواری همکاری مستقیم با خودروسازان بینالمللی و ممنوعیتها و محدودیتهای مقطعی واردات خودرو، زمینهای ایجاد کرد که شرکتهای خصوصی با استفاده از ظرفیت همکاری با خودروسازان خارجی، بهویژه شرکتهای چینی، وارد عرصه تولید و عرضه خودرو شوند.
این روند در مقطعی توانست بخشی از خلأ بازار را پوشش دهد. مصرفکنندگان با گزینههای بیشتری در کلاسهای مختلف خودرو مواجه شدند و محصولات جدیدی در بخش کراساوورها، خودروهای خانوادگی و مدلهای مجهز به فناوریهای جدید در دسترس قرار گرفتند.
اما مسئله اصلی، تفاوت میان مونتاژ خودرو و تولید صنعتی آن است.
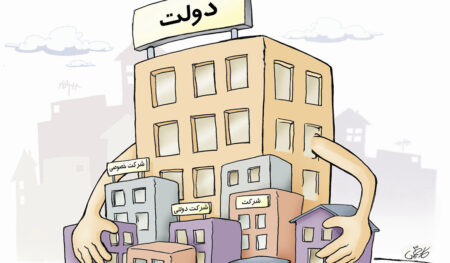
در مدل مونتاژ، بخش قابلتوجهی از قطعات و مجموعههای اصلی از خارج کشور تأمین میشود و ارزش افزوده ایجادشده در داخل، به سطح فناوری، سهم قطعات داخلی، مهندسی محصول و میزان مشارکت زنجیره تأمین داخلی وابسته است. به همین دلیل، افزایش تعداد خودروهای مونتاژی لزوماً به معنای توسعه متناسب صنعت خودرو نیست. چنانچه افزایش تیراژ با انتقال فناوری، توسعه قطعهسازی و افزایش سهم تولید داخل همراه نباشد، وابستگی ارزی همچنان در سطح بالایی باقی خواهد ماند.
این موضوع اکنون به یکی از محورهای اصلی بازنگری در سیاستهای خودرویی کشور تبدیل شده است.
یکی از مهمترین چالشهای پیش روی شرکتهای مونتاژکار، تأمین ارز موردنیاز برای واردات قطعات و مجموعههای منفصله است.
فعالیت این شرکتها بهطور مستقیم با امکان ثبت سفارش، تخصیص ارز، انتقال پول و تأمین مستمر قطعات از شرکای خارجی ارتباط دارد. هرگونه تغییر در سیاستهای ارزی میتواند هزینه تولید، برنامه تحویل خودرو و حتی استمرار فعالیت خطوط مونتاژ را تحت تأثیر قرار دهد.
تحولات اخیر نیز نشان میدهد که موضوع تخصیص منابع ارزی به صنعت خودرو وارد مرحله تازهای شده است. گزارشهای منتشرشده در مهرماه ۱۴۰۵ از تغییر اولویتهای ارزی و کاهش سهم واردات و مونتاژ در مقایسه با برخی بخشهای تولید داخلی حکایت دارند. همچنین گزارشهایی درباره افت تولید مونتاژکاران در نیمه نخست سال منتشر شده که در صورت تداوم، میتواند بر میزان عرضه این محصولات اثرگذار باشد.
در همین حال، معاون توسعه بازرگانی وزارت صمت از اختصاص سهمیه ارزی برای تأمین قطعات یدکی خودروهای عرضهشده توسط نمایندگیهای خدمات پس از فروش خبر داده است. بر اساس این سیاست، بخشی از منابع ارزی مرتبط با واردات خودروهای کامل و مونتاژی باید به تأمین قطعات موردنیاز خدمات پس از فروش اختصاص پیدا کند.
این تصمیم از یک جهت اهمیت ویژهای دارد؛ زیرا نشان میدهد سیاستگذار صرفاً به تأمین خودرو و افزایش آمار تولید توجه ندارد و موضوع پایداری خدمات پس از فروش نیز به یکی از ملاحظات اصلی مدیریت منابع ارزی تبدیل شده است.
برای شرکتهای مونتاژکار، معنای این تحولات روشن است: برخورداری از ظرفیت تولید و شبکه فروش بهتنهایی برای حفظ جایگاه بازار کافی نیست؛ بلکه توانایی مدیریت زنجیره تأمین، تأمین قطعات و تضمین خدمات پس از فروش نیز اهمیت تعیینکننده خواهد داشت.
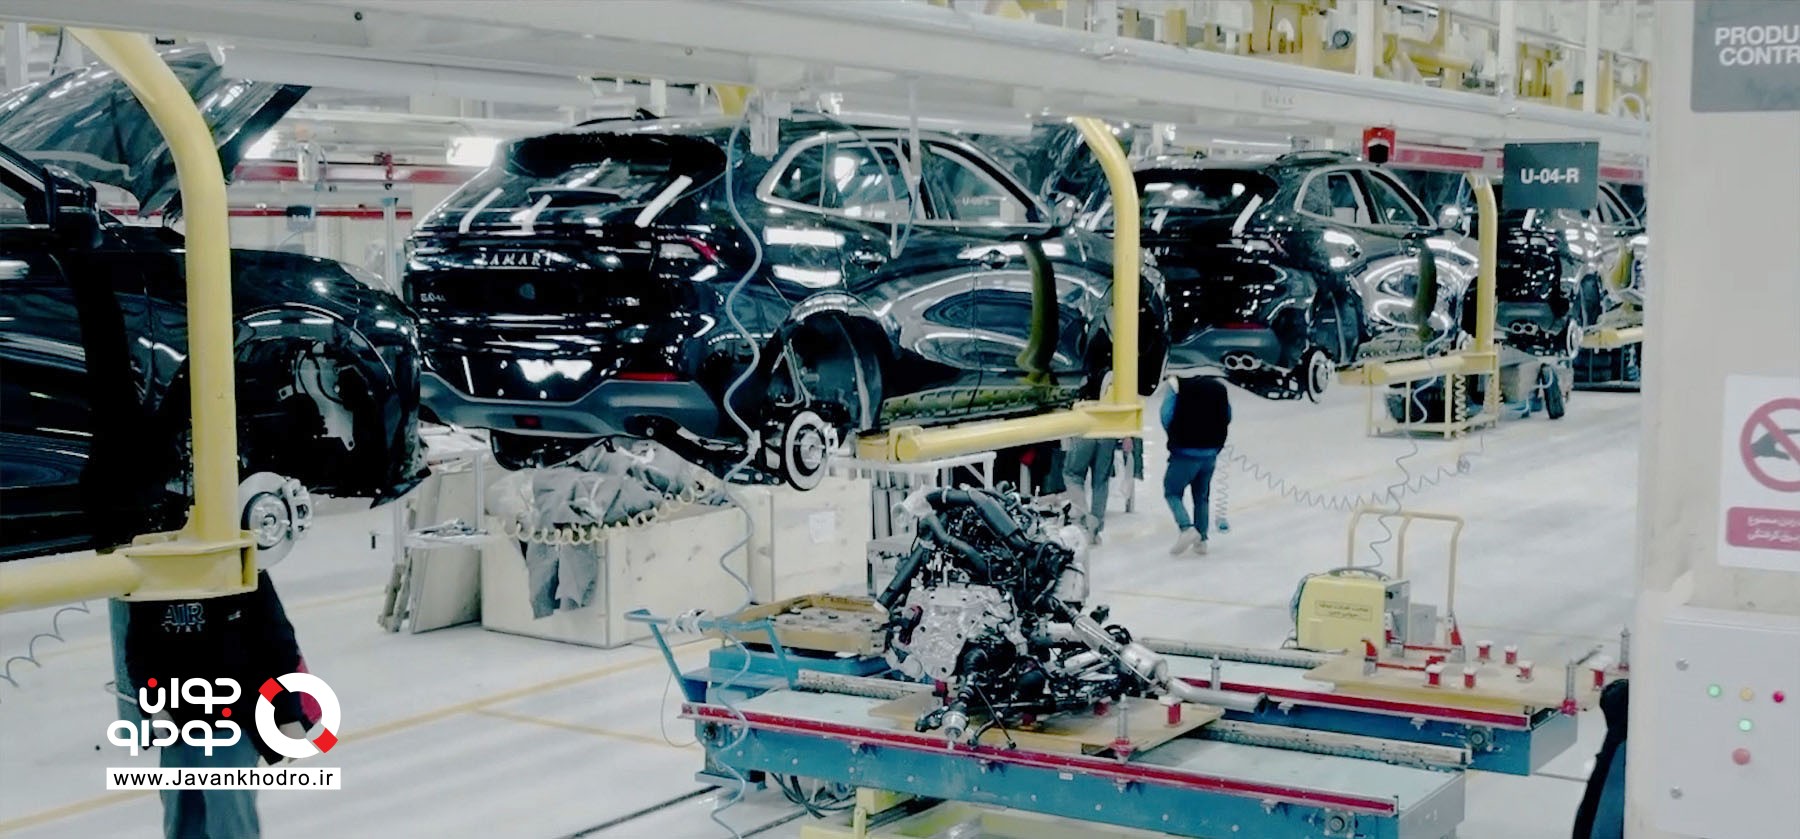
یکی از مهمترین موضوعاتی که میتواند آینده خودروهای مونتاژی را مشخص کند، میزان موفقیت شرکتها در افزایش عمق ساخت داخل است.
در شرایطی که اقتصاد کشور با محدودیت منابع ارزی مواجه است، ادامه فعالیت مدلهایی که بخش عمده ارزش خودرو در خارج از کشور ایجاد میشود، با پرسشهای جدی اقتصادی روبهرو خواهد بود.
البته داخلیسازی صرفاً به معنای جایگزینی چند قطعه وارداتی با نمونه داخلی نیست. تحقق واقعی این هدف نیازمند توسعه فناوری، سرمایهگذاری در خطوط تولید، ارتقای استانداردهای کیفی و ایجاد ارتباط پایدار میان مونتاژکاران و قطعهسازان داخلی است.
در این میان، تولید قطعاتی مانند سیستم انتقال قدرت، مجموعههای قوای محرکه، تجهیزات الکترونیکی و سامانههای ایمنی اهمیت بیشتری دارد؛ زیرا این مجموعهها سهم قابلتوجهی در ارزش افزوده خودرو و وابستگی فناورانه آن دارند.
از طرف دیگر، افزایش داخلیسازی بدون توجه به کیفیت نیز نمیتواند راهکار پایداری باشد. اگر قطعه داخلی از نظر دوام، ایمنی و عملکرد با استانداردهای موردنیاز محصول هماهنگ نباشد، هزینههای تعمیر و نگهداری افزایش یافته و در نهایت مصرفکننده متضرر خواهد شد.
بنابراین، سیاست داخلیسازی باید بر مبنای سه اصل طراحی شود: افزایش ارزش افزوده داخلی، حفظ کیفیت محصول و کاهش وابستگی ارزی.
در این چارچوب، شرکتهایی که بتوانند از مرحله واردات قطعات منفصله عبور کرده و به تولید واقعی مجموعههای اصلی خودرو برسند، ظرفیت بیشتری برای حفظ رقابتپذیری در بازار خواهند داشت.
موضوع تعرفههای وارداتی نیز یکی دیگر از متغیرهای مهم در آینده خودروهای مونتاژی است.
ساختار تعرفهای میتواند بهگونهای طراحی شود که مونتاژ خودرو با استفاده از قطعات وارداتی از نظر اقتصادی نسبت به واردات خودروی کامل یا تولید عمیق داخلی مزیت بیشتری داشته باشد. در چنین شرایطی، ممکن است سرمایهگذاری در تولید قطعات پیچیده و توسعه فناوری داخلی با استقبال کافی مواجه نشود.
گزارشهای منتشرشده از بررسیهای کارشناسی درباره بودجه سال ۱۴۰۵ نشان میدهد که موضوع اصلاح این ساختار مورد توجه قرار گرفته است.
در پیشنهادهای مطرحشده از سوی مرکز پژوهشهای مجلس، ایجاد یک نظام تعرفهای چندساله برای واردات قطعات منفصله با توجه به میزان داخلیسازی مورد تأکید قرار گرفته است.
منطق این پیشنهاد آن است که تعرفه واردات قطعات برای شرکتهایی با سهم پایین ساخت داخل، با شرکتهایی که بخش قابلتوجهی از قطعات خود را در داخل تولید میکنند، یکسان نباشد.
چنین رویکردی میتواند انگیزه اقتصادی شرکتها برای افزایش داخلیسازی را تقویت کند. در عین حال، پیشبینی یک برنامه تعرفهای بلندمدت، امکان برنامهریزی برای سرمایهگذاری و توسعه خطوط تولید را افزایش میدهد.
البته موفقیت این سیاست به نحوه اجرا وابسته است. افزایش ناگهانی تعرفه قطعات وارداتی، بدون فراهمکردن ظرفیت تولید داخلی و اطمینان از دسترسی به مواد اولیه، میتواند به افزایش قیمت تمامشده و کاهش تیراژ تولید منجر شود.
از این رو، اصلاح تعرفهها باید تدریجی، قابل پیشبینی و مبتنی بر شاخصهای واقعی ساخت داخل باشد.
یکی دیگر از عواملی که میتواند معادلات بازار خودروهای مونتاژی را تغییر دهد، وضعیت واردات خودرو است.
در سالهای گذشته، محدودیت واردات خودرو باعث شد بخشی از تقاضای بازار به سمت محصولات مونتاژی حرکت کند. اکنون با ادامه سیاست واردات و تلاش برای ایجاد مسیرهای جدید ورود خودرو، رابطه میان واردات و مونتاژ اهمیت بیشتری پیدا کرده است.
با این حال، نباید تصور کرد که افزایش واردات الزاماً به معنای حذف یا تضعیف کامل مونتاژکاران خواهد بود.
این دو بخش میتوانند در صورت وجود سیاستگذاری مناسب، نقشهای متفاوتی در بازار داشته باشند. واردات خودروهای کامل میتواند به افزایش تنوع محصولات و ایجاد فشار رقابتی بر تولیدکنندگان داخلی کمک کند؛ در حالی که مونتاژ و تولید داخلی، در صورت برخورداری از عمق ساخت داخل و تیراژ اقتصادی، میتواند به ایجاد اشتغال و توسعه زنجیره تأمین منجر شود.
نکته مهم، جلوگیری از شکلگیری مزیتهای غیرواقعی در هر دو بخش است.
اگر واردات خودرو با محدودیتهای ارزی و تعرفهای سنگین مواجه باشد، امکان رقابت مؤثر آن با محصولات مونتاژی کاهش پیدا میکند. از سوی دیگر، اگر واردات قطعات برای مونتاژ بدون توجه به ارزش افزوده داخلی از حمایتهای قابلتوجه برخوردار شود، انگیزه توسعه تولید داخلی تضعیف خواهد شد.
بنابراین، سیاستگذار باید به جای ایجاد تقابل میان واردات و مونتاژ، شرایط رقابت بر مبنای بهرهوری، کیفیت، قیمت تمامشده و میزان ارزش افزوده داخلی را فراهم کند.
در شرایط جدید، همه شرکتهای مونتاژکار لزوماً با چشمانداز یکسانی مواجه نخواهند بود. شرکتهایی که صرفاً به واردات قطعات و عرضه محصولات آماده متکی هستند، در برابر نوسانات ارزی و محدودیتهای تجاری آسیبپذیری بیشتری خواهند داشت.
در مقابل، شرکتهایی که از شبکه تأمین گستردهتر، ظرفیت مالی مناسب، برنامه مشخص داخلیسازی و ارتباط پایدار با قطعهسازان برخوردارند، امکان بیشتری برای مدیریت هزینهها و استمرار تولید خواهند داشت.
در این میان، سه عامل میتواند جایگاه شرکتها را در بازار آینده تعیین کند:
نخست؛ مدیریت زنجیره تأمین: دسترسی مستمر به قطعات و کاهش وابستگی به مسیرهای محدود وارداتی، برای جلوگیری از توقف خطوط تولید ضروری است.
دوم؛ توسعه خدمات پس از فروش: در بازاری که خودروهای متنوعی از برندهای مختلف عرضه شدهاند، تأمین قطعات یدکی و ارائه خدمات تعمیر و نگهداری میتواند به یکی از مهمترین عوامل حفظ مشتری تبدیل شود.
سوم؛ ارتقای فناوری و داخلیسازی: شرکتهایی که بتوانند بهتدریج از مونتاژ صرف فاصله بگیرند و در تولید قطعات و مجموعههای اصلی مشارکت کنند، ظرفیت بیشتری برای انطباق با سیاستهای جدید صنعتی خواهند داشت.
به این ترتیب، رقابت آینده تنها بر سر تعداد خودروهای تولیدشده یا تنوع مدلها نخواهد بود؛ بلکه توانایی شرکتها در ایجاد ارزش افزوده واقعی و ارائه محصولی قابلاعتماد اهمیت بیشتری پیدا میکند.
تحولات ساختاری صنعت خودرو در نهایت باید به بهبود شرایط مصرفکنندگان منجر شود. با این حال، در کوتاهمدت نمیتوان انتظار داشت که تغییر سیاستهای ارزی و تعرفهای الزاماً به کاهش قیمت خودروهای مونتاژی منجر شود.
در صورتی که دسترسی به ارز و قطعات وارداتی محدودتر شود، هزینه تولید برخی محصولات افزایش پیدا میکند. از سوی دیگر، کاهش عرضه میتواند فاصله میان قیمت کارخانه و بازار را افزایش دهد.
در مقابل، اگر اصلاح سیاستها با افزایش رقابت، بهبود بهرهوری و توسعه داخلیسازی همراه شود، امکان کنترل بهتر هزینههای تولید در میانمدت فراهم خواهد شد.
موضوع مهم دیگر، کیفیت و خدمات پس از فروش است. مصرفکنندگان خودروهای مونتاژی بهتدریج انتظار بیشتری از شرکتهای عرضهکننده دارند. تأمین قطعات، دسترسی به تعمیرگاههای تخصصی، ضمانت واقعی و شفافیت در قیمتگذاری، دیگر موضوعاتی حاشیهای نیستند.
در چنین شرایطی، شرکتهایی که نتوانند خدمات متناسب با قیمت محصولات خود ارائه دهند، ممکن است بخشی از مزیت رقابتی خود را از دست بدهند.
بنابراین، آینده بازار خودروهای مونتاژی تنها به سیاستهای دولت وابسته نیست؛ بلکه رفتار و انتظارات مصرفکنندگان نیز در شکلدهی به این آینده نقش مهمی خواهد داشت.
با توجه به شرایط فعلی، میتوان سه سناریوی اصلی را برای آینده این بخش از بازار در نظر گرفت:
سناریوی نخست؛ تداوم مونتاژ با اصلاحات محدود
در این وضعیت، شرکتهای مونتاژکار همچنان به فعالیت خود ادامه میدهند، اما با محدودیتهای بیشتر در تأمین ارز و واردات قطعات مواجه میشوند. در نتیجه، برخی شرکتها ناچار به کاهش تیراژ یا بازنگری در سبد محصولات خود خواهند شد.
سناریوی دوم؛ حرکت به سمت تولید عمیقتر
در این سناریو، سیاستهای ارزی و تعرفهای بهگونهای تنظیم میشوند که افزایش داخلیسازی برای شرکتها صرفه اقتصادی پیدا کند. در نتیجه، همکاری با قطعهسازان داخلی افزایش یافته و بخشی از فعالیت مونتاژکاران به سمت تولید قطعات و مجموعههای اصلی حرکت میکند.
این مسیر به سرمایهگذاری، انتقال فناوری و ثبات در سیاستگذاری نیاز دارد و نمیتوان آن را صرفاً با تغییر تعرفهها محقق کرد.
سناریوی سوم؛ کوچکشدن بازار مونتاژ در صورت تشدید محدودیتها
اگر محدودیتهای ارزی، مشکلات نقلوانتقال پول و دشواری تأمین قطعات تشدید شود، احتمال کاهش تیراژ و محدودشدن تنوع محصولات مونتاژی وجود خواهد داشت. در چنین شرایطی، شرکتهایی که وابستگی بیشتری به واردات دارند، با فشار بیشتری مواجه میشوند.
البته تحقق هر یک از این سناریوها به مجموعهای از متغیرها از جمله شرایط اقتصادی، سیاستهای تجاری، وضعیت روابط خارجی و تصمیمات اجرایی دولت بستگی دارد.
آینده خودروهای مونتاژی در ایران را نمیتوان صرفاً با دوگانه ادامه فعالیت یا توقف تولید تحلیل کرد. آنچه در حال تغییر است، بیش از هر چیز، مدل اقتصادی فعالیت این شرکتهاست.
در سالهای گذشته، مونتاژ خودرو توانست بخشی از نیاز بازار را پوشش دهد و تنوع محصولات عرضهشده را افزایش دهد؛ اما ادامه این مسیر بدون افزایش ارزش افزوده داخلی، کاهش وابستگی ارزی و ارتقای فناوری، با محدودیتهای جدی مواجه خواهد شد.
اکنون صنعت خودرو ایران در برابر یک انتخاب مهم قرار دارد: ادامه مونتاژ مبتنی بر واردات گسترده قطعات یا حرکت تدریجی به سمت تولید عمیقتر و توسعه زنجیره تأمین داخلی.
البته تحقق مسیر دوم نیازمند سیاستگذاری باثبات، حمایت هدفمند از قطعهسازان، دسترسی به فناوری و ایجاد فضای رقابتی است. حمایت تعرفهای و ارزی بهتنهایی نمیتواند تضمینکننده توسعه صنعتی باشد؛ همانطور که حذف ناگهانی حمایتها نیز ممکن است به کاهش تولید و افزایش هزینه مصرفکنندگان منجر شود.
در نهایت، آینده خودروهای مونتاژی بیش از آنکه به تعداد مدلهای جدید یا میزان واردات قطعات وابسته باشد، به توانایی صنعت خودرو در ایجاد ارزش افزوده واقعی، ارتقای کیفیت و کاهش وابستگی به منابع خارجی گره خورده است.
به نظر میرسد دورهای که صرف مونتاژ و عرضه خودرو میتوانست مزیت رقابتی قابلتوجهی برای شرکتها ایجاد کند، بهتدریج جای خود را به دورهای میدهد که در آن فناوری، داخلیسازی، بهرهوری و خدمات پس از فروش، معیارهای اصلی ماندگاری در بازار خواهند بود.





دیدگاه خود را بنویسید